
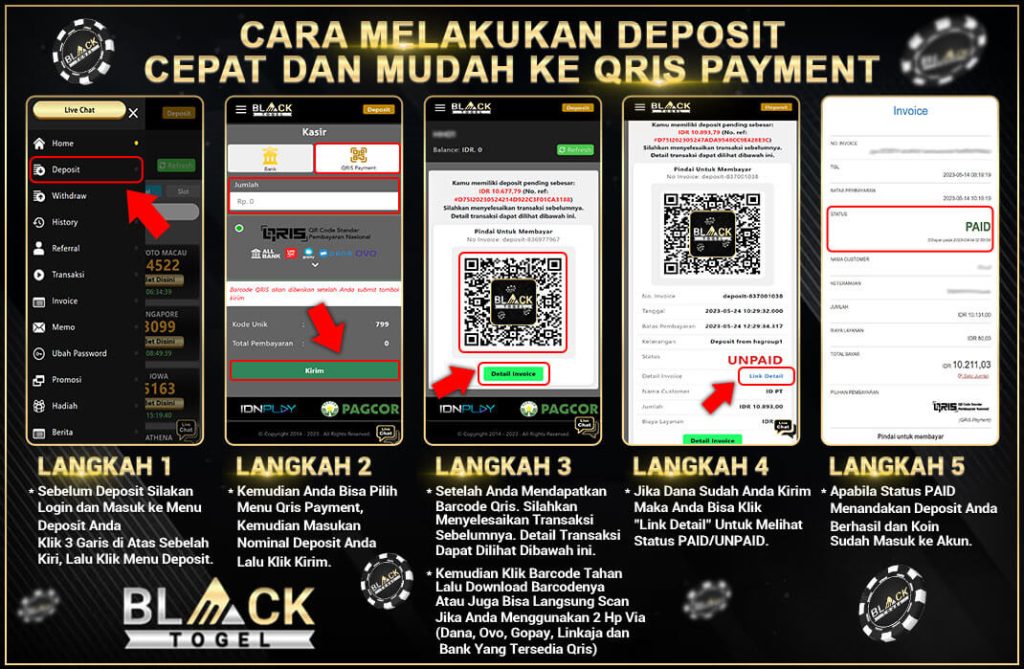
Banyak orang menemukan istilah agen bola deposit qris saat mencari informasi tentang cara melakukan transaksi di situs taruhan olahraga menggunakan kode QR. Istilah ini menggabungkan dua hal berbeda: perantara layanan taruhan dan metode pembayaran digital. Artikel ini disusun agar pembaca memahami apa yang sebenarnya dimaksud, bagaimana mekanismenya secara umum, risiko yang menyertainya, serta hal-hal yang perlu diperiksa sebelum mengambil keputusan apa pun.
Pengertian Agen Bola Deposit QRIS
Istilah ini umumnya merujuk pada pihak atau situs yang mengklaim menjadi perantara layanan taruhan sepak bola dan menawarkan QRIS sebagai metode pengisian dana. QRIS sendiri adalah standar kode QR pembayaran yang dikeluarkan oleh Bank Indonesia dan dikelola melalui infrastructure pembayaran nasional, sehingga banyak digunakan oleh merchant resmi mulai dari warung hingga aplikasi keuangan.
Masalahnya, penggunaan QRIS pada konteks perjudian menimbulkan pertanyaan penting: apakah kode QR yang diterima benar-benar terhubung ke merchant resmi, atau justru ke rekening dan akun pribadi yang tidak dapat ditelusuri. Perbedaan ini menentukan perlindungan konsumen yang bisa didapatkan pengguna.
Cara Kerja Deposit QRIS secara Konseptual
Secara teknis, pembayaran QRIS bekerja dengan pola yang sama di semua merchant: pengguna memindai kode QR melalui aplikasi pembayaran, memasukkan nominal, memverifikasi transaksi, dan dana diteruskan ke penerima. Yang membedakan pada klaim “deposit” untuk layanan taruhan adalah pihak yang menerima dana dan janji penambahan saldo di akun pengguna.
Contoh hipotetis: seseorang menerima kode QR dari sebuah situs, memindainya, membayar 200 ribu rupiah, lalu menunggu saldo muncul di akunnya. Jika saldo tidak muncul, ia harus mengandalkan layanan pelanggan situs tersebut untuk menuntut penyelesaian, tanpa jaminan bahwa uang dapat kembali.
Perbedaan Merchant Resmi dan Penerima Tidak Terverifikasi
Aplikasi pembayaran resmi biasanya menampilkan nama merchant saat pengguna memindai kode QR. Jika nama yang muncul tidak sesuai dengan entitas yang diklaim, atau muncul sebagai nama pribadi, itu menjadi sinyal untuk berhati-hati. Sayangnya, banyak pengguna tidak memeriksa detail ini sebelum menyetujui pembayaran.
Hal yang Perlu Diperiksa Sebelum Mempercayai Klaim Agen
- Legalitas layanan: periksa apakah layanan taruhan yang ditawarkan memiliki izin resmi di yurisdiksi tempat pengguna berada. Di Indonesia, praktik perjudian online umumnya tidak diizinkan, sehingga klaim “agen resmi” perlu ditelusuri lebih lanjut.
- Keterlacakan penerima dana: perhatikan nama merchant yang muncul saat memindai QR. Penerima yang tidak jelas meningkatkan risiko dana hilang tanpa proses klaim yang memadai.
- Proteksi konsumen: pembayaran melalui kanal resmi biasanya memiliki mekanisme sengketa. Untuk transaksi ke pihak yang tidak terverifikasi, mekanisme ini sering tidak berlaku.
- Kebijakan data: situs yang meminta data pribadi seperti KTP atau nomor telepon tanpa penjelasan kegunaan yang jelas berpotensi menyalahgunakan informasi tersebut.
- Konsistensi informasi: klaim bonus, garansi, atau kecepatan proses yang terlalu bagus untuk menjadi kenyataan patut dicurigai.
Risiko Finansial dan Keamanan Data
Risiko paling langsung adalah kerugian finansial. Jika dana yang dikirim tidak dikonversi menjadi saldo, pengguna kesulitan menuntutnya kembali karena transaksi terjadi di luar mekanisme perlindungan konsumen yang biasa. Tidak ada jaminan dana kembali, dan pengaduan sering tidak memiliki jalur penyelesaian yang jelas.
Risiko kedua adalah keamanan data. Pendaftaran akun biasanya menuntut data pribadi yang, jika bocor, dapat disalahgunakan untuk penipuan lanjutan seperti target penyindiran atau penggunaan identitas. Risiko ketiga bersifat psikologis dan finansial jangka panjang: taruhan menggunakan uang nyata, sehingga kerugian bersifat riil dan dapat memicu pola perilaku yang sulit dikendalikan, berbeda dengan simulasi atau permainan tanpa taruhan.
Batasan Hukum dan Usia
Status hukum perjudian berbeda di setiap negara dan wilayah. Di Indonesia, perjudian online termasuk dalam praktik yang tidak diizinkan oleh peraturan yang berlaku, dan pemerintah secara berkala melakukan pemblokiran terhadap situs terkait. Pembaca perlu memeriksa hukum setempat sebelum berinteraksi dengan layanan apa pun yang menyerupai perjudian.
Selain batas hukum, ada batas usia. Layanan taruhan di yurisdiksi yang melegalkannya umumnya mensyaratkan usia minimum, biasanya 18 atau 21 tahun, tergantung aturan setempat. Pihak yang memfasilitasi akses bagi anak di bawah usia melanggar prinsip perlindungan anak dan dapat menimbulkan konsekuensi hukum serta kerugian jangka panjang bagi pelakunya.
Kesalahpahaman yang Sering Terjadi
Beberapa miskonsepsi berulang muncul terkait topik ini dan penting untuk diluruskan:
- “QRIS berarti aman.” QRIS adalah standar pembayaran yang andal untuk merchant resmi, tetapi tidak otomatis menjamin keabsahan penerima dana atau kejujuran layanan yang mengklaimnya.
- “Ada agen berarti ada jaminan.” Perantara justru menambah lapisan pihak ketiga. Jika perantara bermasalah, pengguna harus berurusan dengan dua pihak sekaligus.
- “Deposit cepat berarti layanan terpercaya.” Kecepatan transaksi masuk tidak berkaitan dengan integritas penerima. Penipuan pun bisa memproses dana dengan cepat di awal.
- “Karena banyak yang memakainya, pasti legal.” Jumlah pengguna bukan bukti legalitas. Verifikasi tetap perlu dilakukan terhadap sumber resmi.
Cara Memverifikasi Informasi
Sebelum mengambil keputusan, lakukan pemeriksaan bertahap. Pertama, periksa status hukum layanan di wilayah Anda melalui sumber resmi pemerintah atau lembaga pengawas keuangan. Kedua, verifikasi identitas penerima dana dengan membaca nama merchant yang muncul di aplikasi pembayaran sebelum konfirmasi.
Ketiga, telusuri rekam jejak layanan melalui ulasan independen, bukan testimoni yang dipublikasikan situs itu sendiri. Keempat, jika ragu, konsultasikan kepada lembaga perlindungan konsumen atau sumber resmi terkait pembayaran digital. Hindari mengandalkan tautan afiliasi atau rekomendasi dari pihak yang mendapat komisi, karena kepentingan komersialnya memengaruhi objektivitas informasi yang diberikan.
Kesimpulan
Agen bola deposit qris merujuk pada klaim perantara taruhan yang menawarkan pembayaran melalui kode QR. Secara teknis QRIS adalah standar pembayaran yang andal, tetapi keandalannya bergantung pada keabsahan penerima dana. Risiko utamanya mencakup kerugian finansial tanpa jalur klaim yang jelas, penyalahgunaan data pribadi, dan konsekuensi hukum tergantung wilayah tempat pengguna berada. Langkah paling bertanggung jawab adalah memverifikasi legalitas layanan dan hukum setempat sebelum melakukan apa pun, bukan sekadar mengandalkan klaim kemudahan pembayaran.
FAQ: Pertanyaan Umum
Apakah pembayaran QRIS menjamin dana aman untuk keperluan apa pun?
Tidak sepenuhnya. QRIS adalah standar pembayaran yang andal, tetapi perlindungan konsumen bergantung pada keabsahan merchant penerima. Jika dana dikirim ke pihak yang tidak terverifikasi, mekanisme sengketa standar mungkin tidak berlaku dan dana sulit dikembalikan.
Bagaimana cara memeriksa legalitas layanan taruhan di wilayah saya?
Periksa regulasi melalui situs resmi pemerintah atau lembaga pengawas keuangan dan perjudian di negara Anda. Di Indonesia, perjudian online umumnya tidak diizinkan. Jangan mengandalkan klaim pada situs itu sendiri sebagai bukti legalitas.
Apa risiko utama jika deposit tidak masuk ke saldo akun?
Pengguna kehilangan dana dengan jalur klaim yang tidak pasti, karena transaksi berada di luar perlindungan konsumen reguler. Pengaduan hanya bergantung pada niat baik pengelola situs, yang dalam banyak kasus sulit dihubungi atau tidak responsif.
Mengapa data pribadi menjadi perhatian penting dalam konteks ini?
Pendaftaran akun sering meminta data sensitif. Jika situs tidak memiliki kebijakan perlindungan data yang jelas, informasi tersebut dapat bocor atau disalahgunakan untuk penipuan lanjutan, termasuk penyindiran dan penggunaan identitas tanpa izin.
Apakah ada batas usia untuk layanan seperti ini?
Ya. Layanan taruhan di yurisdiksi yang melegalkannya umumnya mensyaratkan usia minimum 18 atau 21 tahun sesuai aturan setempat. Memfasilitasi akses bagi anak di bawah usia melanggar prinsip perlindungan anak dan berpotensi menimbulkan konsekuensi hukum.